
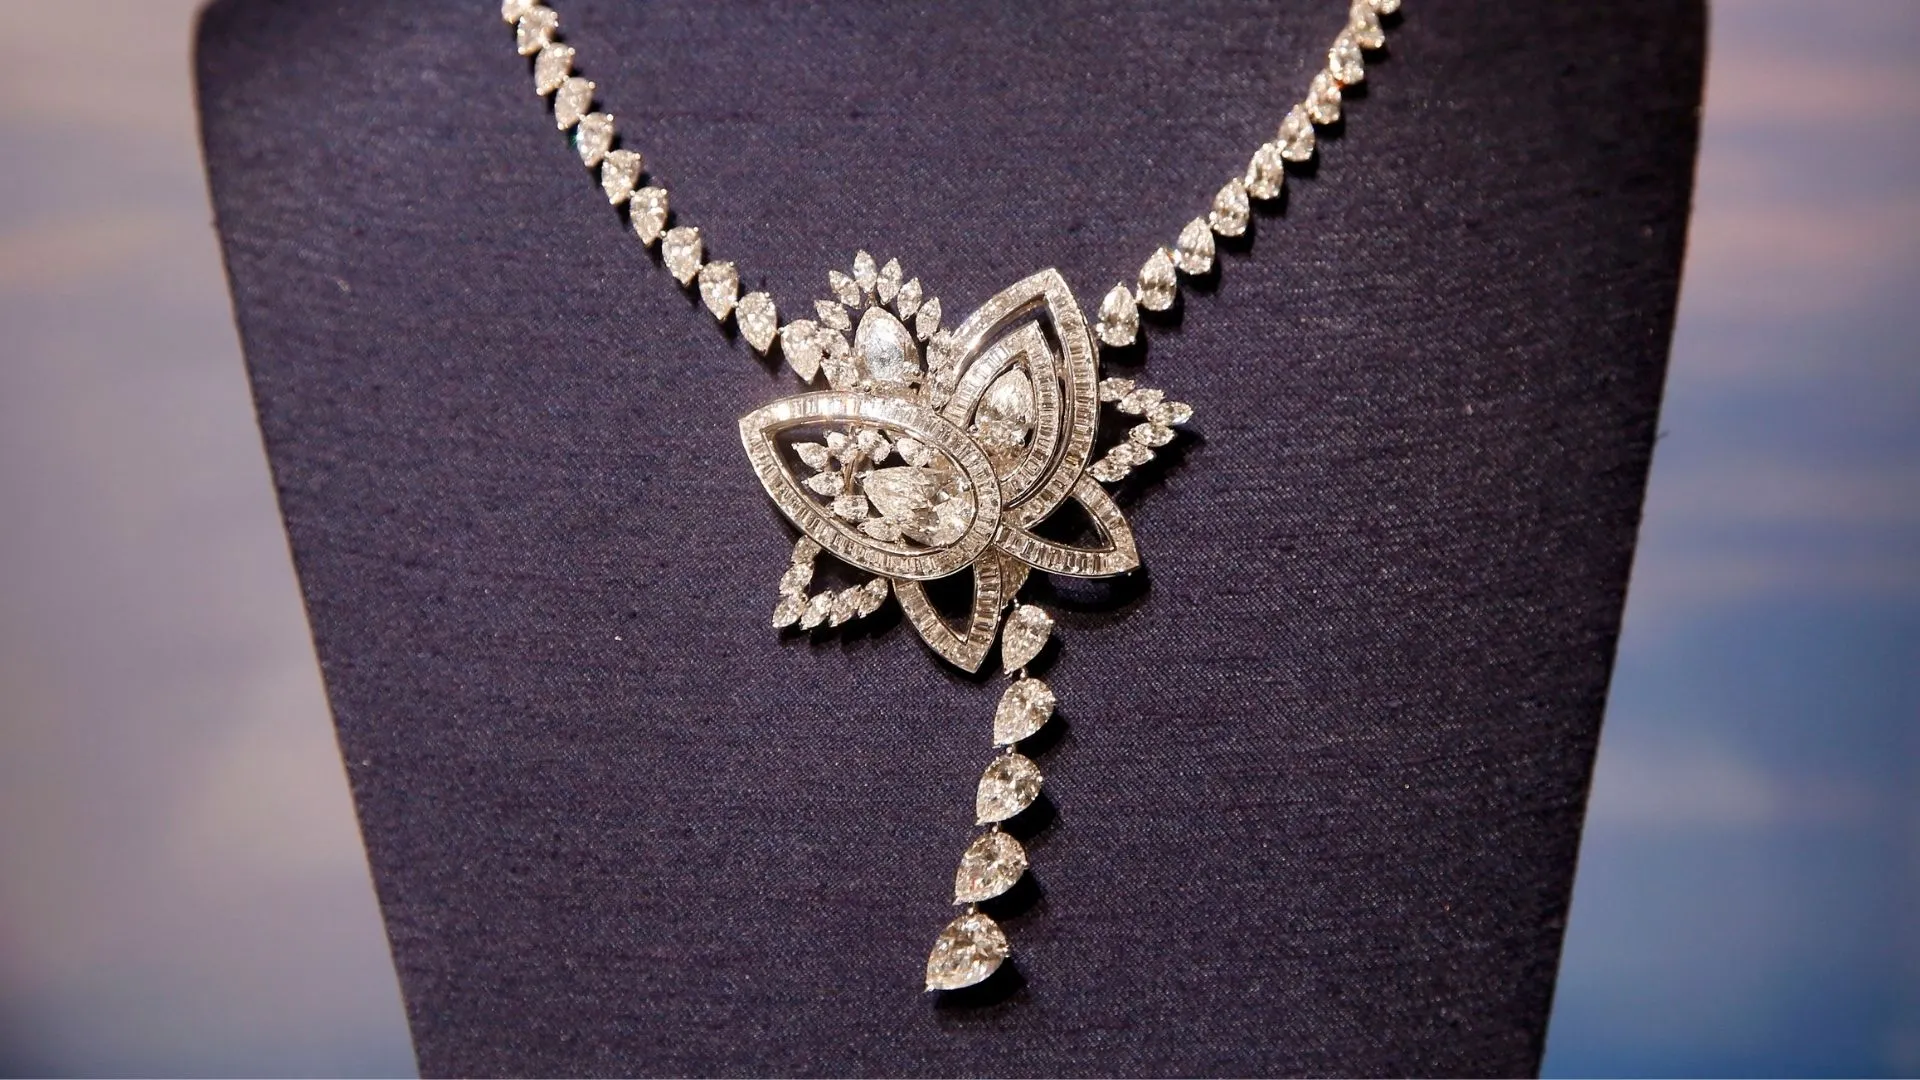
ตลาดอัญมณีคึกคักอีกครั้ง หลังสื่อต่างประเทศรายงานว่า ‘Richemont’ กลุ่มบริษัทผู้ผลิตและจัดจำหน่ายสินค้าแบรนด์เนมสัญชาติสวิส ซึ่งเป็นเจ้าของแบรนด์ลักชัวรีอย่าง Cartier และ Van Cleef & Arpels กำลังเจรจาเข้าร่วมกับกลุ่มพันธมิตร ‘Global Diamond Consortium (GDC)’ นำโดย Gareth Penny อดีตประธานเจ้าหน้าที่บริหารของ De Beers ผู้เสนอซื้อกิจการ ‘De Beers’ บริษัทเหมืองเพชรและผู้ประกอบธุรกิจเพชรครบวงจรระดับโลก ซึ่งมีแหล่งผลิตและสำรวจเพชรในหลายประเทศ โดยมี Anglo American บริษัทเหมืองแร่ข้ามชาติ ในฐานะผู้ถือหุ้นใหญ่ 85% ประกาศขายกิจการด้วยมูลค่าที่คาดการณ์ไว้ประมาณ 1 พันล้านดอลลาร์สหรัฐ (33,600 ล้านบาท)
นอกจาก Richemont ยังมีรายงานว่า ‘Signet Jewelers’ บริษัทค้าปลีกเครื่องประดับรายใหญ่ในประเทศสหรัฐอเมริกา ที่กำลังเจรจาเข้าร่วมกลุ่มดังกล่าวเช่นกัน ขณะที่ Pluczenik บริษัทผู้ผลิตและแปรรูปเพชรจากเบลเยียม ยืนยันกับสำนักข่าวต่างประเทศว่ากำลังเสนอซื้อหุ้นในกิจการ โดยไม่ได้เปิดเผยสัดส่วนที่ต้องการเข้าถือครอง อย่างไรก็ตาม การเข้าซื้อกิจการยังไม่มีข้อสรุปที่แน่ชัด และยังขึ้นอยู่กับท่าทีของรัฐบาลประเทศบอตสวานา ซึ่งถือหุ้นใน De Beers อีก 15% และมีสิทธิ์พิจารณาซื้อหุ้นก่อนตามเงื่อนไข จึงเป็นอีกฝ่ายที่มีบทบาทต่อทิศทางการซื้อขายครั้งนี้
การเจรจานี้ได้รับความสนใจอย่างมากในวงการเพชรและอัญมณี เนื่องจาก Richemont เป็นลูกค้ารายสำคัญของ De Beers และเป็นกลุ่มบริษัทที่ใช้เพชรธรรมชาติเป็นวัตถุดิบสำคัญสำหรับการผลิต หากการเจรจาสำเร็จ บริษัทอาจมีบทบาทในอุตสาหกรรมเพชรมากขึ้น อย่างไรก็ตาม ทาง Richemont ยังปฏิเสธให้ความเห็นหรือชี้แจงรายละเอียดเพิ่มเติมเกี่ยวกับประเด็นนี้
ตลาดเพชรสังเคราะห์โตเร็วเกินคาด ผู้ประกอบการเพชรธรรมชาติเผชิญวิกฤตหนัก
เบื้องต้นการประกาศขายหุ้น De Beers โดย Anglo American เริ่มมาตั้งแต่เมื่อเดือนพฤษภาคม 2024 ซึ่งเป็นส่วนหนึ่งของการปรับโครงสร้างธุรกิจ ท่ามกลางความท้าทายของตลาดเพชรธรรมชาติที่ยืดเยื้อมาหลายปี ทั้งราคาเพชรที่ปรับตัวลดลง ความต้องการสินค้าลักชัวรีในจีนที่อ่อนแรง และการแข่งขันจากเพชรสังเคราะห์หรือ Lab-grown Diamonds ซึ่งกำลังได้รับความนิยมเพิ่มขึ้นในกลุ่มผู้บริโภคสินค้าลักชัวรี ทั้งนี้แม้ De Beers จะเคยพยายามกระโดดเข้าสู่ตลาดนี้แล้วในปี 2018 ผ่านการเปิดแบรนด์เพชรแล็บ Lightbox Jewelery แต่การแข่งขันด้านราคาที่รุนแรงทำให้ธุรกิจเผชิญแรงกดดันอย่างหนัก จนบริษัทประกาศแผนปิดตัวในปี 2025 เพื่อหันมาเดินหน้ากับตลาดเพชรธรรมชาติที่เป็นเส้นเลือดหลักของบริษัทดังเดิม
โดยข้อมูลผลประกอบการล่าสุดของ De Beers ประจำปี 2025 ซึ่งเผยแพร่เมื่อวันที่ 20 กุมภาพันธ์ 2026 ระบุว่า บริษัทมีรายได้ประมาณ 3.49 พันล้านดอลลาร์สหรัฐ (1.17 แสนล้านบาท) เพิ่มขึ้นจาก 3.292 พันล้านดอลลาร์สหรัฐ (110.37 พันล้านบาท) ในปี 2024 แต่ขาดทุนจากการดำเนินงานก่อนดอกเบี้ยและภาษีถึง 787 ล้านดอลลาร์สหรัฐ (26.38 พันล้านบาท) พร้อมบันทึกการด้อยค่าของสินทรัพย์มูลค่า 7.71 หมื่นล้านบาท (2.3 พันล้านดอลลาร์สหรัฐ) โดยระบุว่ามาจากการเปลี่ยนแปลงความต้องการของผู้บริโภคจากเพชรธรรมชาติไปสู่เพชรสังเคราะห์ รวมถึงปริมาณเพชรดิบที่มีอยู่ในตลาดมากกว่าความต้องการซื้อของผู้บริโภค
แม้ตัวเลขข้างต้นสะท้อนว่า De Beers ยังมีบทบาทในฐานะผู้เล่นสำคัญที่ทำรายได้สูงในตลาดเพชรธรรมชาติ แต่ด้วยสถานการณ์ในปัจจุบันทำให้บริษัทกำลังเผชิญความท้าทายหลายทาง ทั้งด้านราคาและความสามารถในการทำกำไร ขณะที่ Richemont ซึ่งมีแบรนด์ในเครือที่พึ่งพาเพชรธรรมชาติในการผลิตสูง กลับทำรายได้ในไตรมาสแรกของปี 2026 และระหว่างไตรมาส ไปจนถึงสิ้นสุดในเดือนมิถุนายนที่ผ่านมาได้ถึง 6.3 พันล้านยูโร (2.38 แสนล้านบาท) เพิ่มขึ้น 17% เมื่อคำนวณตามอัตราแลกเปลี่ยนจริง หรือ 20% เมื่อคำนวณตามอัตราแลกเปลี่ยนคงที่ โดยกลุ่มเมซงเครื่องประดับของบริษัทเติบโตถึง 21% ตามอัตราแลกเปลี่ยนจริง สวนทางกับกลุ่มธุรกิจสินค้าหรูหราในระดับเดียวกันอย่าง LVMH และ Kering ที่กำลังประสบปัญหาด้านกำไร
การลงทุนครั้งใหญ่ อาจดันให้ Richemont มีบทบาทในห่วงโซ่อุปทานมากขึ้น
การเจรจราเข้าร่วมกลุ่ม GDC เพื่อซื้อหุ้น De Beers อาจเปิดโอกาสให้ Richemont มีอิทธิพลต่อห่วงโซ่อุปทานของเพชรธรรมชาติมากขึ้น ตั้งแต่ต้นน้ำอย่างการเข้าถึงแหล่งวัตถุดิบไปจนถึงปลายน้ำอย่างการออกแบบและจำหน่ายเครื่องประดับ ซึ่งมีความสำคัญต่อแบรนด์ในเครือ โดยเฉพาะ Cartier และ Van Cleef & Arpels ที่ใช้เพชรธรรมชาติเป็นองค์ประกอบสำคัญในการผลิตสินค้า
สอดคล้องกับจุดยืนของ Johann Rupert ประธานและผู้ถือหุ้นรายใหญ่ของ Richemont ซึ่งสนับสนุนเพชรธรรมชาติในตลาดเครื่องประดับระดับสูงของแบรนด์ในเครือมาโดยตลอด เพื่อรักษาภาพลักษณ์ของเพชรธรรมชาติให้เป็นสินค้าลักชัวรีที่มีคุณค่าและสมเหตุสมผลกับราคาที่สูงกว่าเพชรสังเคราะห์
อย่างไรก็ตาม สื่อต่างประเทศรายงานเพิ่มเติมว่า Richemont มีเงินสดสุทธิประมาณ 9 พันล้านยูโร (3.38 แสนล้านบาท) ณ สิ้นเดือนมิถุนายน 2026 ขณะที่มูลค่า De Beers ถูกประเมินไว้เพียง 1 พันล้านดอลลาร์สหรัฐ (33.6 พันล้านบาท) เท่านั้น สะท้อนถึงความสามารถทางการเงินของ Richemont ในการพิจารณาการลงทุนขนาดใหญ่
ด้านนักวิเคราะห์จาก Royal Bank of Canada (RBC) มองว่าความสำคัญของการลงทุนนี้อยู่ที่กลยุทธ์ระยะยาวและการรักษาตำแหน่งของเพชรธรรมชาติในตลาดลักชัวรี มากกว่าผลตอบแทนทางการเงินในระยะสั้น เพราะหากความต้องการเพชรธรรมชาติไม่ฟื้นตัว การเข้าซื้อก็อาจกลายเป็นภาระทางธุรกิจได้เช่นกัน
ทั้งนี้หาก Richemont เจรจาเข้าร่วมกลุ่มผู้เสนอซื้อจริงและซื้อหุ้นสำเร็จ ผู้เล่นจากฝั่งแบรนด์ลักชัวรีจะเข้ามามีส่วนร่วมในการกำหนดอนาคตของเพชรธรรมชาติมากขึ้น ทั้งในด้านการจัดหาวัตถุดิบ การสร้างความเชื่อมั่นให้แก่ผู้บริโภค และการรักษาคุณค่าของอัญมณีที่มีประวัติศาสตร์ยาวนาน ซึ่งอาจส่งผลต่อมูลค่าและความต้องการเพชรธรรมชาติในอนาคต ท่ามกลางตลาดเพชรที่กำลังเปลี่ยนแปลงอย่างรวดเร็วและมีความท้าทายสูง
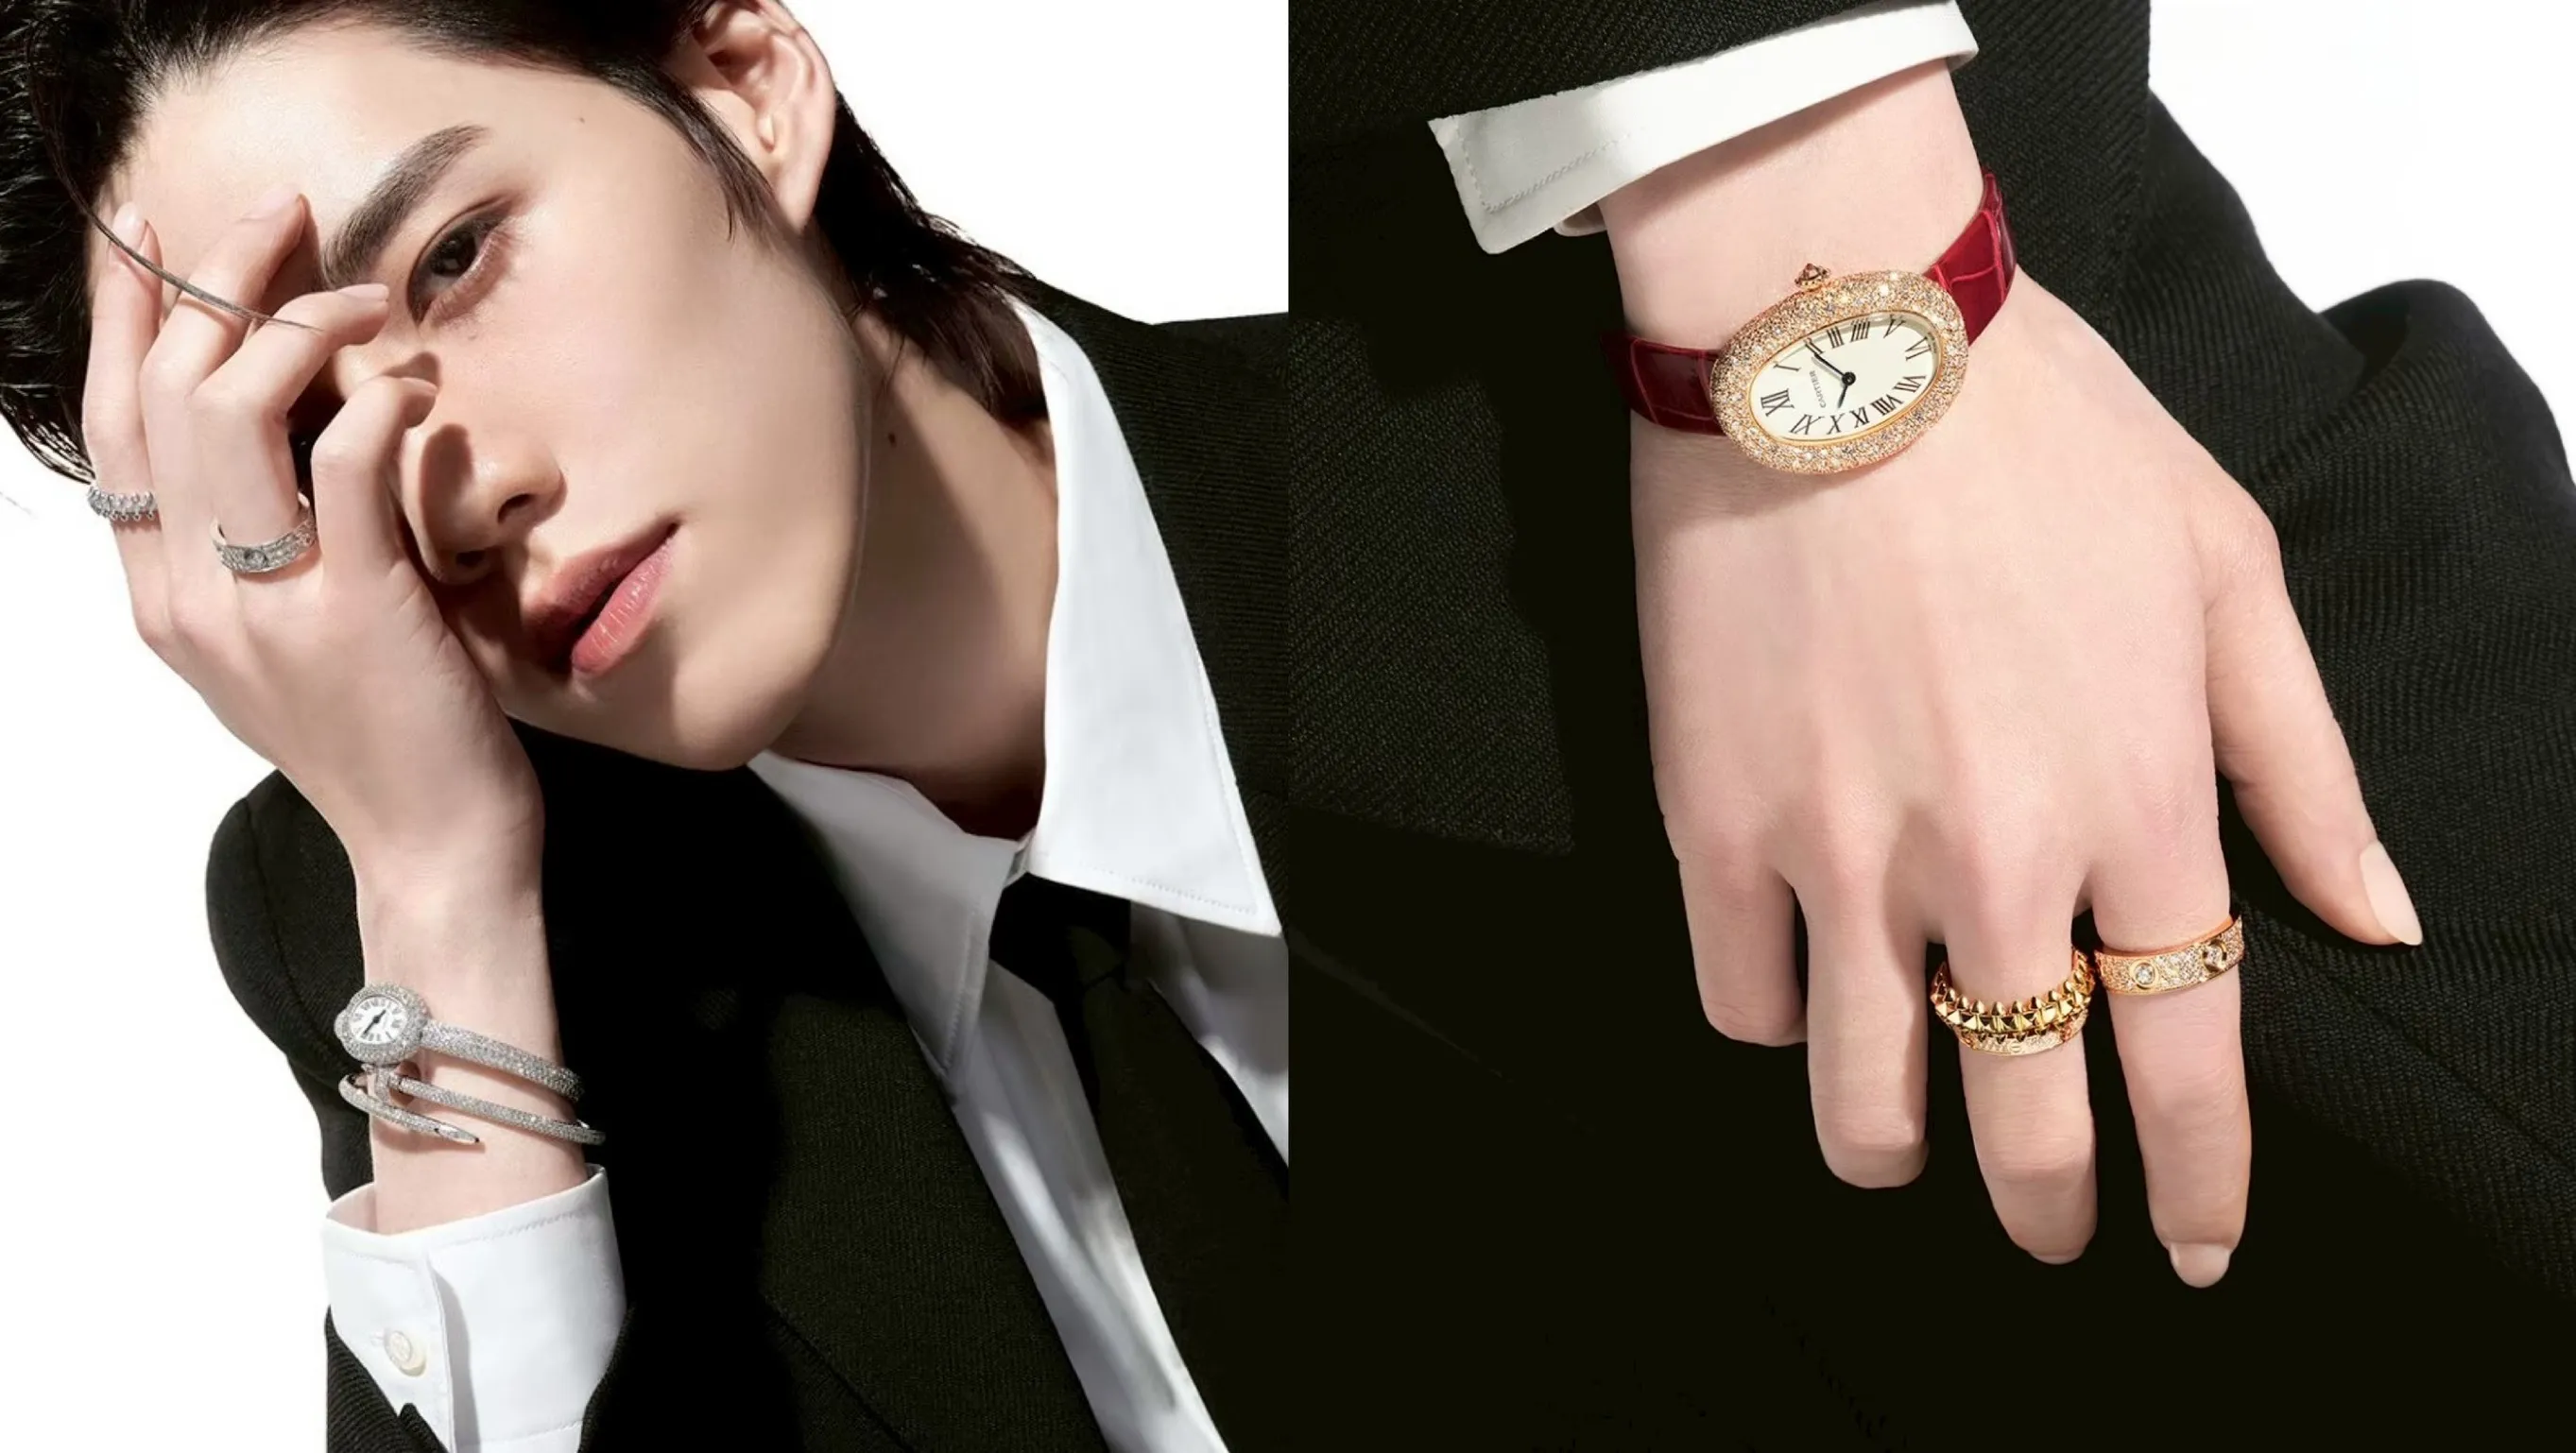

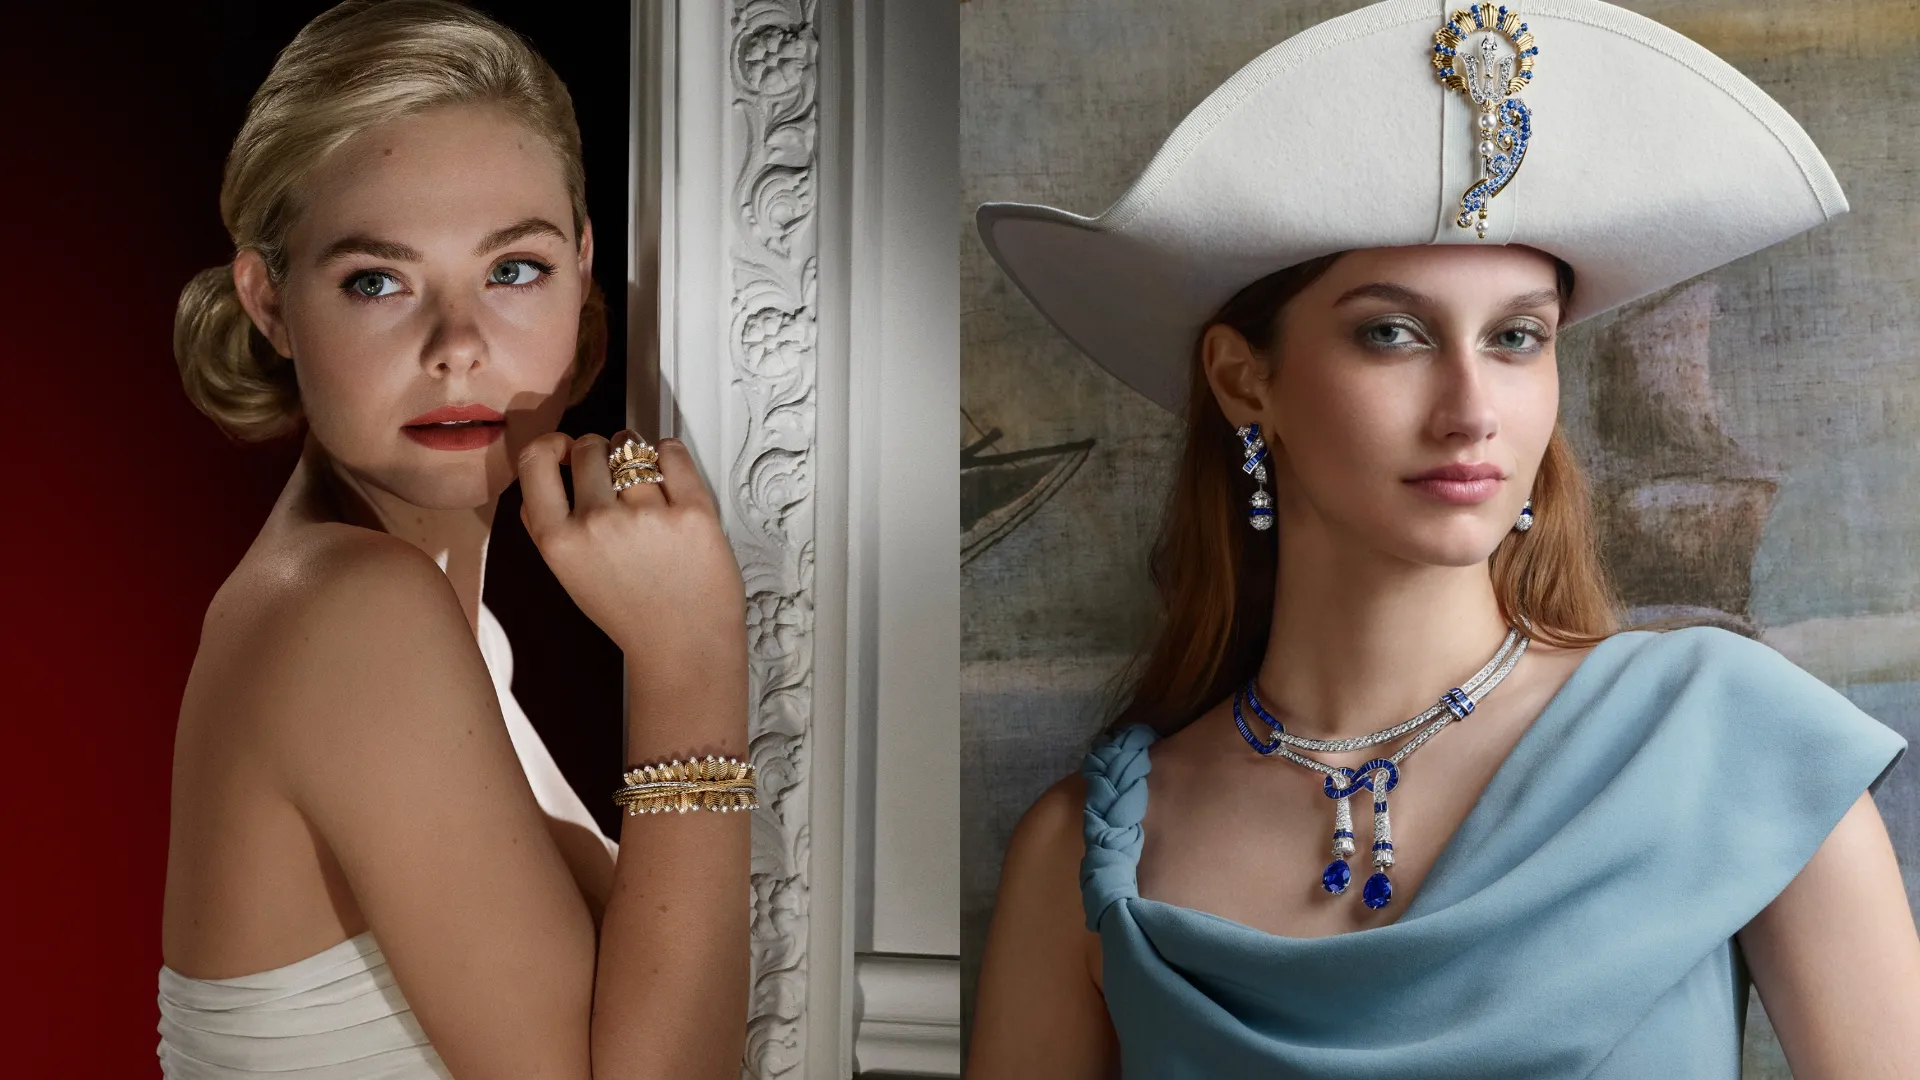
Richemont บริษัทแม่ของ Cartier และ VCA มียอดขายเพิ่มขึ้น 6% ในช่วงไตรมาสที่ผ่านมา
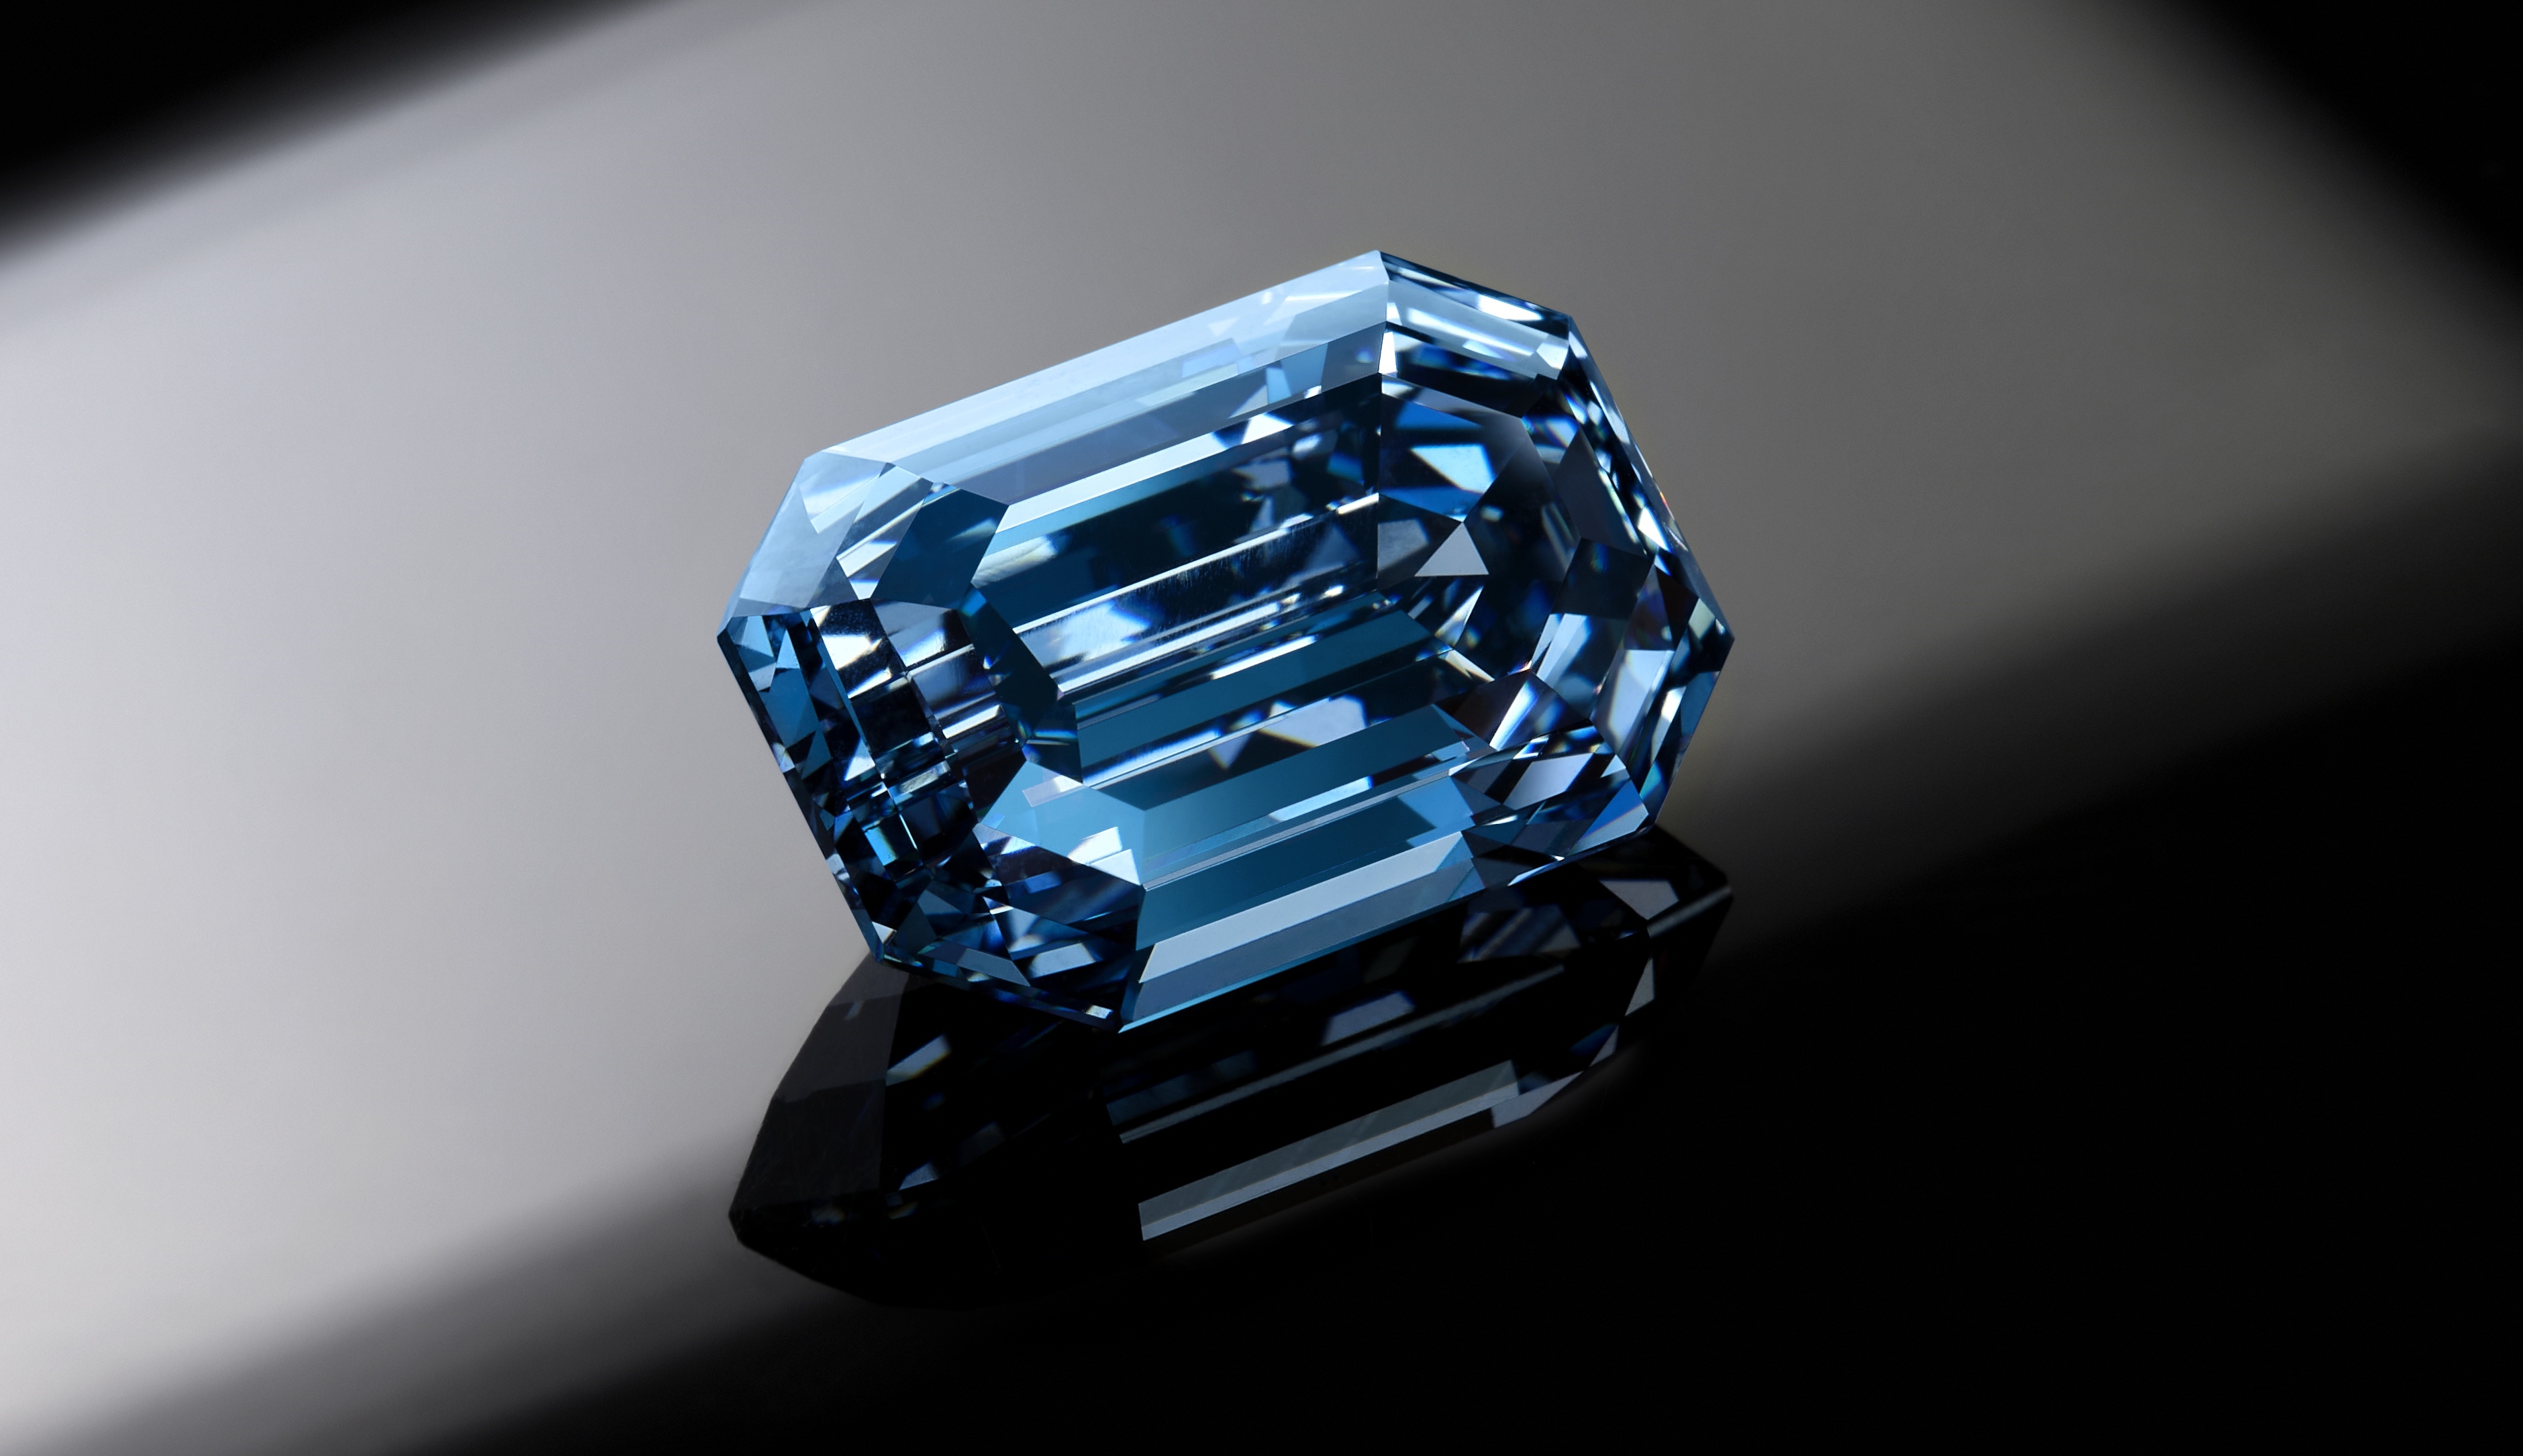
มาทำความรู้จักกับ De Beers Cullinan Blue Diamond เพชรสีน้ำเงินที่ใหญ่ที่สุดในประวัติการณ์งานประมูล